中报赛道分化显著!特发信息中报大增1007%,光纤光缆板块业绩爆发。这究竟是个股短期脉冲,还是行业拐点已经到来?下面结合多组数据拆解社保重仓的十家核心标的。
一、行业拐点确立,赛道迎来修复窗口
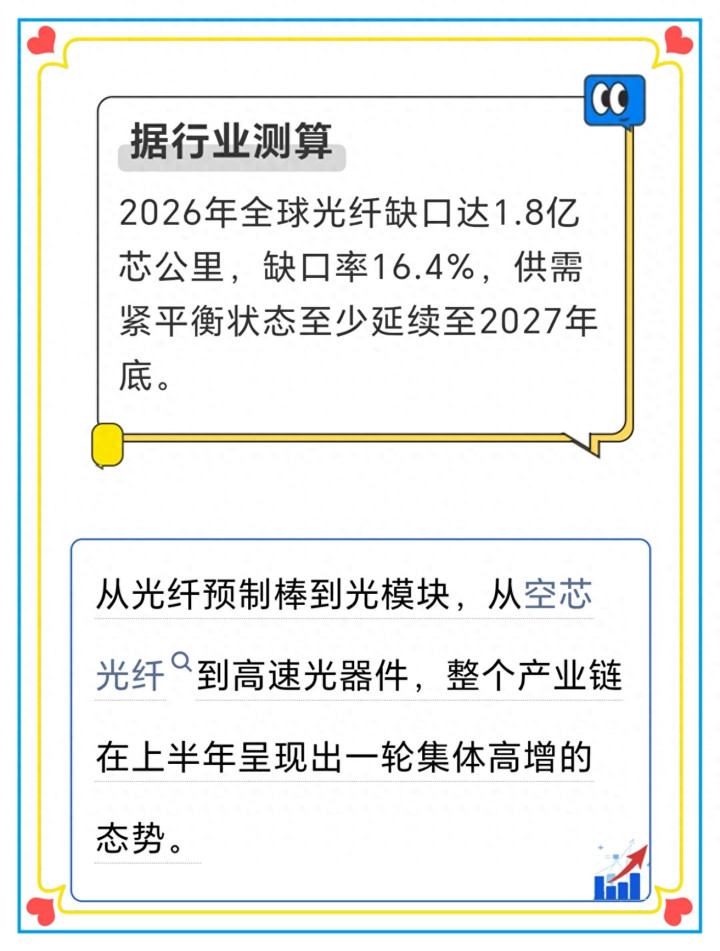
今年以来,海外通信基建需求回暖,国内算力光缆、海底光缆更新需求集中释放,行业供需缺口持续扩张。过去两年行业持续低估、产能出清完毕,目前正式进入量价齐升的修复周期,行业整体盈利能力大幅改善,为企业业绩爆发打下坚实基础。
二、社保逆势重仓,机构提前布局
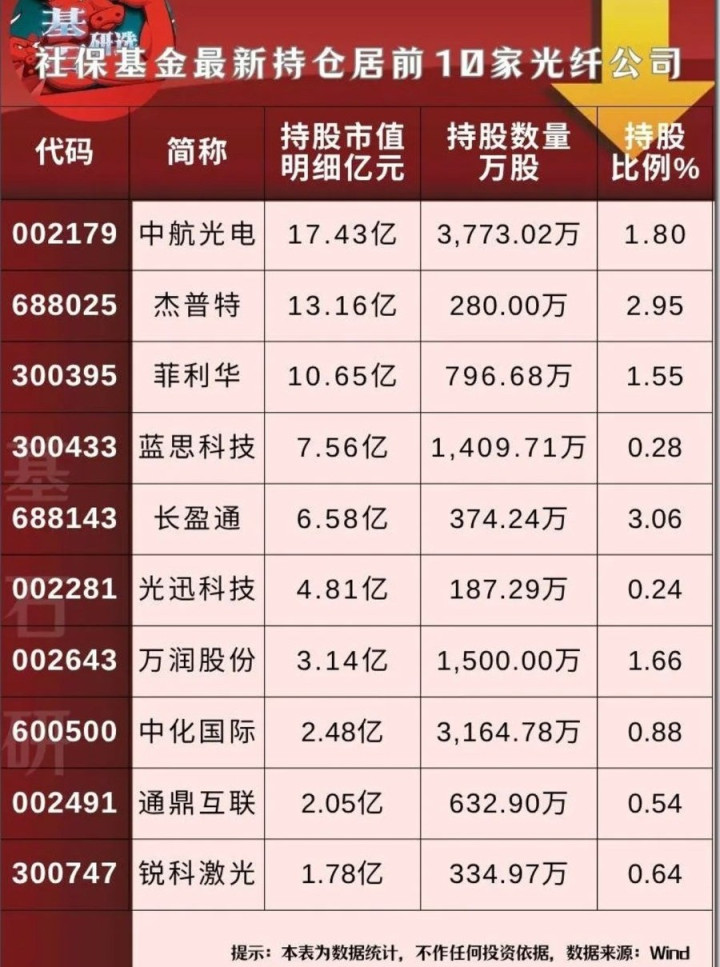
社保基金作为长线资金,合计对这十家光纤产业链公司持仓总市值超71亿。
这批标的可以划分成三类:光模块器件、光纤预制棒光缆、配套材料设备。
光模块器件:中航光电、杰普特、长盈通、光迅科技、锐科激光;
光纤光缆主线:菲利华、通鼎互联、万润股份;
通信配套方向:蓝思科技、中化国际。
三、业绩冰火对比,增幅体量双向超预期
本次十家企业中报数据出现极强看点:一部分企业走超高增速路线,一部分企业走大额利润路线。
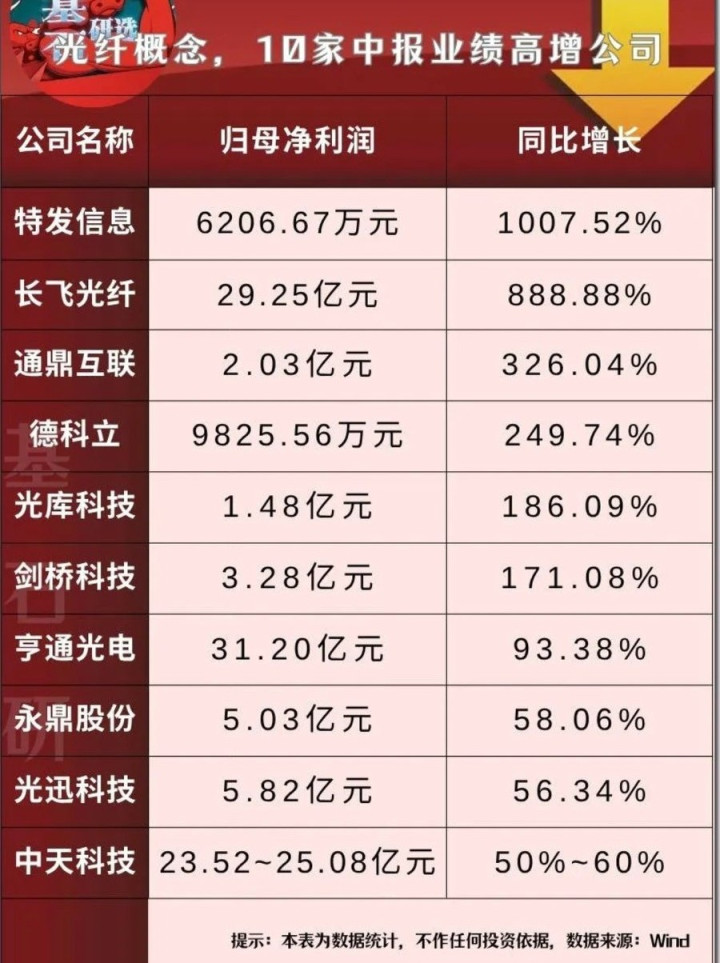
以特发信息为代表,同比增幅突破1007%,属于基数反转、业绩跳涨的典型黑马;而头部企业依靠庞大营收体量,拿下数十亿净利润,稳稳夯实行业基本盘。高增幅抓弹性、高利润稳底盘,一快一稳形成完美赛道结构,也是本轮行情的核心驱动力。
四、核心业务加持,成长逻辑落地
十家企业均深度绑定光纤光缆核心赛道,覆盖海底光缆、算力传输、通信基建、海外出口等热门细分领域。
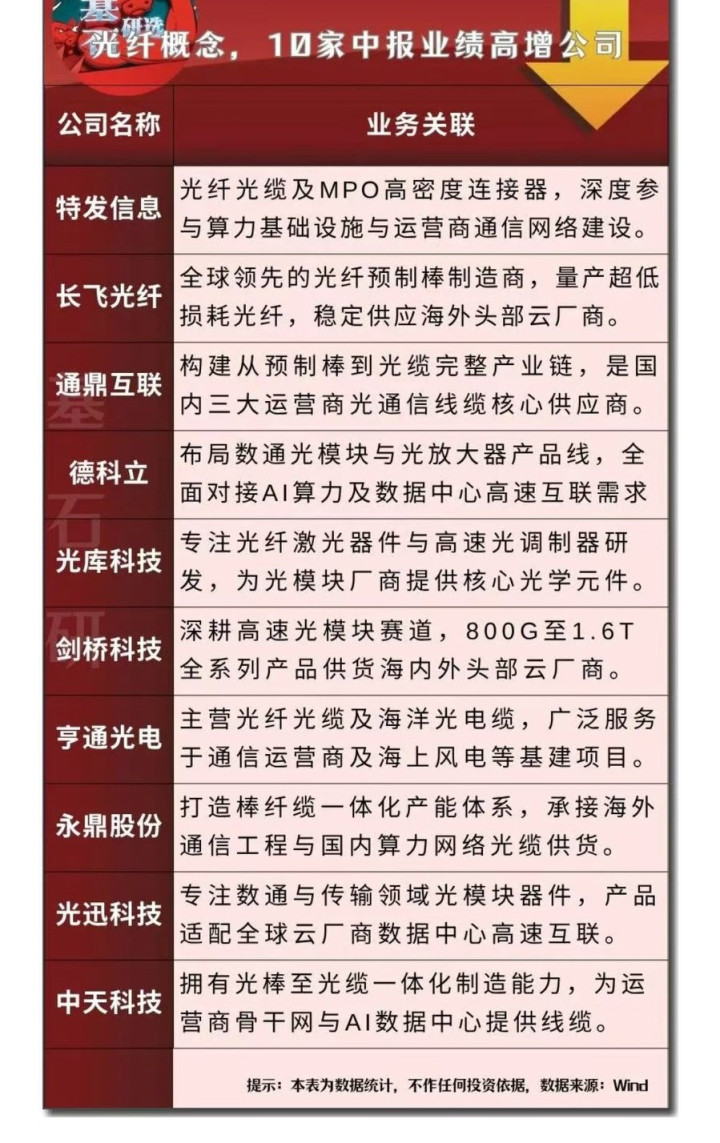
各家企业依托自身技术壁垒和订单优势,贴合当下数字基建政策风口,业务增量持续落地,并非单纯的短期题材炒作。
五、估值横向对比,挖掘性价比标的
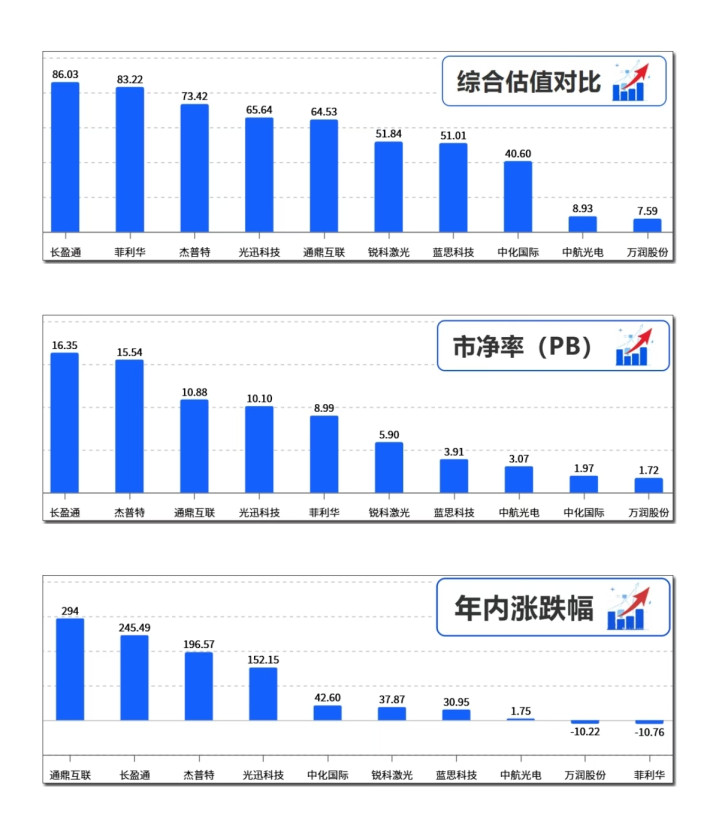
通过横向估值对比可以发现,本轮大涨之后,板块仍有部分标的处于低估区间。相较于题材股的纯情绪炒作,光纤光缆板块有业绩、有资金、有政策、有缺口,性价比优势十分明显,后续轮动机会充足。
国元配资提示:文章来自网络,不代表本站观点。